
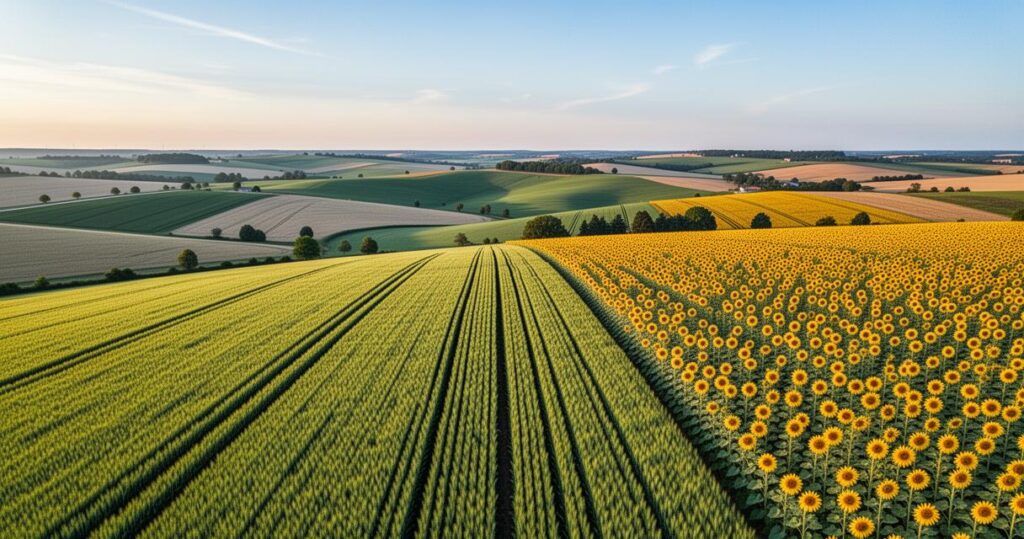
L’agriculture européenne occupe une place de premier plan à l’échelle mondiale. Loin de se limiter à quelques nations phares, elle s’appuie sur une mosaïque de territoires, de savoir-faire et de filières qui font de l’Union européenne la première puissance agricole du monde. Comprendre quels pays portent cette dynamique, et comment, permet de mieux saisir les enjeux de souveraineté alimentaire et de compétitivité qui traversent le continent aujourd’hui.
L’info en bref
- L’Union européenne s’impose comme la première puissance agricole mondiale, portée par une grande diversité de territoires et de spécialisations productives.
- La France, l’Allemagne et l’Italie se distinguent comme les trois principaux moteurs agricoles du continent, bien que le secteur soit confronté à une concentration croissante des exploitations.
- Les grandes cultures, incluant les céréales et les oléagineux, constituent l’épine dorsale des exportations européennes, malgré une vulnérabilité aux fluctuations des marchés mondiaux.
- L’élevage, pilier essentiel de l’économie européenne, demeure une force majeure grâce aux filières laitières et porcines portées par des pays comme la France, l’Allemagne, les Pays-Bas et l’Espagne.
- La Politique Agricole Commune (PAC) joue un rôle déterminant dans le soutien financier, les orientations productives et la transition durable des exploitations européennes.
- Le secteur agricole fait face à des défis structurels majeurs, notamment le renouvellement des générations et les impacts croissants du dérèglement climatique sur les rendements.
- La souveraineté alimentaire devient une priorité stratégique, encourageant le développement des circuits courts et la valorisation des produits locaux face à la concurrence internationale.
Les géants de la production agricole sur le continent européen
La force des grandes cultures et des céréales
Au cœur de la puissance agricole européenne se trouvent quelques nations dont le poids dépasse largement celui de leurs voisins. La France figure en tête : elle représente environ 12 % de la production agricole de l’Union européenne, ce qui en fait le premier producteur agricole du continent. L’Allemagne et l’Italie se partagent chacune environ 13 % de cette même production, révélant une concurrence serrée au sommet du classement. Dans ce contexte, c’est bien la filière des grandes cultures qui structure le paysage productif : le blé, les oléagineux et les céréales constituent l’épine dorsale des exportations françaises. Les exportations de blé françaises ont atteint 6,6 milliards d’euros en 2024, après 7,7 milliards l’année précédente, illustrant à la fois la force du secteur et sa vulnérabilité aux fluctuations des marchés mondiaux.
La question des débouchés reste centrale. Les volumes pourraient atteindre entre 16 et 17 millions de tonnes pour la campagne 2025-2026, mais l’absence de grands acheteurs traditionnels comme l’Algérie ou la Chine fragilise ces perspectives. Plus largement, l’Union européenne comptait en 2013 près de 10,8 millions d’exploitations agricoles réparties sur plus de 174 millions d’hectares, un chiffre qui témoigne de l’ampleur du tissu productif continental. Depuis, ce nombre a sensiblement évolué, la concentration des exploitations s’accélérant dans la plupart des États membres.
L’impact des filières d’élevage dans l’économie de l’Union
L’élevage constitue un autre pilier fondamental de l’agriculture européenne. Les productions animales représentaient plus de 161 milliards d’euros à l’échelle de l’UE, contre près de 213 milliards d’euros pour les productions végétales, formant ensemble un socle économique considérable. La France détient à elle seule le premier cheptel bovin de l’Union, avec 15,7 millions de têtes recensées début 2025, même si ce cheptel tend à décliner. La collecte laitière française a dépassé 23 milliards de litres en 2025, confirmant le poids du secteur dairy dans l’économie nationale et européenne.
L’Allemagne, quant à elle, s’impose comme un acteur incontournable de la filière porcine et laitière à l’échelle européenne. Les Pays-Bas, malgré leur superficie modeste, exportent des volumes considérables de produits animaux transformés. L’Espagne, dont la production se distingue par sa diversité climatique, développe des filières d’élevage porcin parmi les plus performantes du continent. Ces nations forment ensemble les principaux producteurs qui alimentent le marché européen et au-delà.
Les facteurs de puissance des principaux pays producteurs
La diversité des territoires et des climats
Si l’agriculture européenne rayonne à l’échelle mondiale, c’est en grande partie grâce à l’extraordinaire diversité des conditions naturelles dont bénéficient ses nations membres. La France, avec ses plaines céréalières du Bassin parisien, ses vignobles méridionaux et ses alpages montagnards, offre une palette productive unique en Europe. L’Italie tire sa force de terroirs méditerranéens qui donnent naissance à des produits à forte valeur ajoutée : huile d’olive, vins, fromages et charcuteries d’exception s’exportent vers tous les continents. Ce modèle, centré sur la transformation agroalimentaire plutôt que sur la seule matière première, explique en partie pourquoi l’Italie s’impose comme un champion des exportations à haute valeur ajoutée.
L’Espagne profite de son climat semi-aride pour produire fruits et légumes en quantités massives, notamment sous serre dans des zones comme l’Andalousie. L’Allemagne, au nord, mise sur des productions céréalières intensives et une industrie laitière puissante. Cette diversité climatique est à la fois une richesse et un défi face au dérèglement climatique : la vendange française 2025 pourrait être la plus faible depuis 1957, un signal d’alarme qui illustre la fragilité croissante de certaines filières.
Le rôle des politiques publiques et du soutien européen
La politique agricole commune, connue sous l’acronyme PAC, demeure le principal instrument de soutien aux agriculteurs européens. Elle représente une part significative du budget de l’Union et conditionne les orientations productives de millions d’exploitations à travers les États membres. Grâce à elle, des filières fragiles peuvent se maintenir, des pratiques plus durables se développer et les revenus agricoles être partiellement stabilisés. La PAC influence directement les choix de culture, les investissements et les modes d’organisation des exploitations dans tous les pays producteurs.
Toutefois, ce soutien ne suffit pas toujours à enrayer les difficultés structurelles. En France, plus de 100 000 exploitations agricoles ont disparu entre 2010 et 2020, et environ la moitié des 490 000 chefs d’exploitation actuels atteindront l’âge de la retraite d’ici 2030. Le renouvellement des générations représente donc un enjeu crucial pour maintenir la puissance productive du pays. Dans ce contexte, plusieurs voix politiques européennes s’accordent sur la nécessité d’une harmonisation des règles au sein de l’UE pour protéger les producteurs locaux face à une concurrence internationale parfois perçue comme déloyale.
Le rayonnement du secteur agroalimentaire face aux marchés mondiaux
L’exportation des produits vers les autres continents
L’Union européenne est la première puissance agricole mondiale, et ses exportations agroalimentaires le confirment : elles atteignaient 129 milliards d’euros en 2015, portées notamment par les boissons, vins et alcools — 25,1 milliards d’euros à eux seuls — ainsi que par le lait et les produits laitiers. Cette capacité exportatrice place le continent en compétition directe avec de grandes nations productrices comme les États-Unis, l’Australie ou la Nouvelle-Zélande sur les marchés des céréales, des produits laitiers et des viandes. Face à ces concurrents, l’Europe dispose d’un atout majeur : la réputation de qualité de ses produits, qu’il s’agisse des vins français, des fromages italiens ou des bières allemandes.
La France, longtemps deuxième exportateur européen de produits agricoles, a néanmoins perdu du terrain ces dernières années. Son solde agricole s’est réduit à 200 millions d’euros en 2025 et elle occupe désormais le sixième rang européen des exportateurs, là où elle était deuxième en 2000. Le secteur agroalimentaire français génère un chiffre d’affaires dépassant 200 milliards d’euros et emploie quelque 500 000 personnes dans l’industrie de transformation, ce qui en fait un pilier économique essentiel. La filière vins et spiritueux, malgré un recul de 8 % en valeur sur un an, reste un ambassadeur incontournable du savoir-faire français à l’international.
Les enjeux de souveraineté pour la consommation locale
La question de la souveraineté alimentaire est aujourd’hui au cœur des débats politiques en Europe. Alors que plus de la moitié de la consommation française de fruits et légumes provient désormais des importations, la notion de circuit court et d’approvisionnement local prend une importance croissante. Plusieurs décideurs plaident pour que les collectivités locales privilégient les achats auprès de producteurs de proximité, et que la PAC oriente davantage ses soutiens vers ces circuits courts.
L’ambition de porter à 50 % la part de repas bio et locaux dans les collectivités à l’horizon 2030 illustre cette volonté de reconnecter production et consommation à l’échelle territoriale. Pour les nations piliers de l’agriculture européenne, cela signifie repenser en partie leurs modèles : produire davantage pour les marchés locaux, valoriser les produits locaux à travers des labels et des filières courtes, et résister aux pressions d’une concurrence mondiale qui ne respecte pas toujours les mêmes standards sanitaires et environnementaux. La sécurité alimentaire de l’Europe dépendra, dans les décennies à venir, de sa capacité à concilier compétitivité internationale et ancrage territorial.